

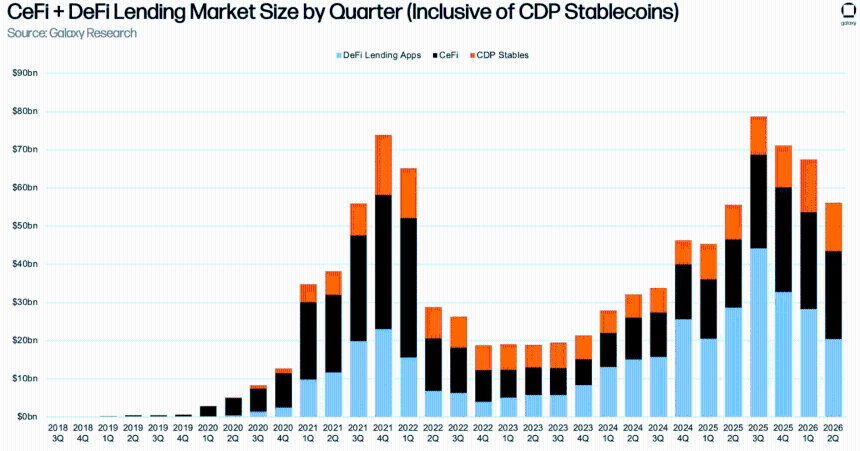
加密借贷正在经历一轮重置,随着市场崩盘,借款人正减少风险敞口。Galaxy Research的报告显示,这一趋势在二季度尤为明显,自2022年以来所有类别贷款首次集体下滑。加密抵押贷款总额下降16.78%,减少113.3亿美元,至561.6亿美元。当前总额较786.9亿美元的峰值下降40.13%,表明借贷兴趣显著减弱。
来源:Galaxy Research
DeFi更清晰地展现了这一转变。未偿贷款从4月的471.3亿美元降至7月的219.4亿美元。不过该趋势与2025年DeFi借贷暴跌超80%的情况大不相同。因此,即便面临市场压力和2亿美元rsETH漏洞事件,借贷仍在阶段性萎缩。行业正通过信贷需求减少去杠杆,而非大规模清算,留下规模更小但更有序的借贷市场。
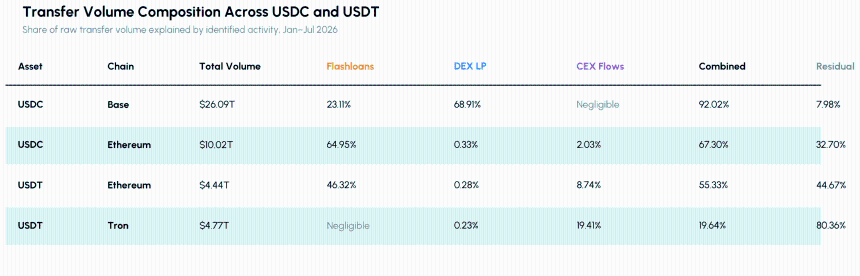
稳定币交易量揭示借贷活动:从稳定币在实际加密市场中的流转看,未偿贷款减少下,2026年稳定币在各大交易所调整后转账量估计达41.7万亿美元,以USD Coin(USDC)领涨。但多数流动仍来自借贷与流动性操作而非支付。以太坊上约65%的USDC交易量来自闪电贷,稳定币交易与自动借贷高度绑定。
来源:Coinmetrics
Base链虽有类似金融用途,但68.91%来自DEX流动性再平衡,23.11%来自闪电贷。贷款余额下降不代表借贷基础设施闲置,稳定币仍通过短期借贷和流动性策略大量流通,长期杠杆则在收缩。
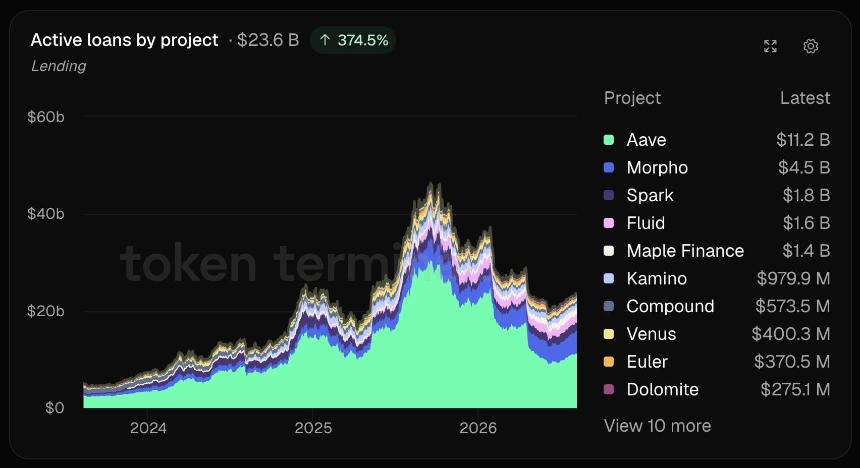
DeFi贷款需求反弹:核心问题在于高频借贷是否转化为信用扩张。活跃DeFi贷款达236亿美元,显示需求仍在,但近半集中于Aave,其112亿美元占未偿贷款47.7%,意味着整体复苏仍依赖单一协议。
来源:Token Terminal
Token Terminal数据显示,Aave月均借贷升至103亿美元,为下滑以来首次回升,但尚不能确认广泛参与。若借款人数量和未偿信贷同步上升,需求才真正拓宽。目前47.7%集中Aave,复苏仍不均。
总结:加密借贷去杠杆中,USDC流动性仍活跃;Aave主导DeFi贷款,更广泛借款人增长是关键。