

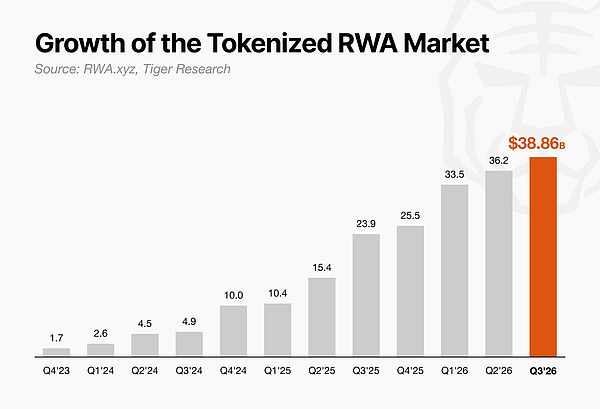
据RWA.xyz数据显示,全球现实世界资产(RWA)代币化市场规模从2023年8月的约15亿美元飙升至2026年9月13日的388.6亿美元,增长近26倍。随着资产类型日益丰富、各国监管框架逐步成型,市场已从“是否代币化”转向“如何可靠完成发行、销售与兑付”的实操阶段。
为何选择香港作为发行枢纽?
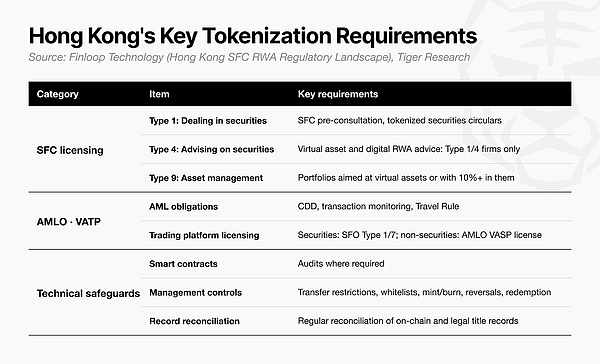
香港凭借成熟的证券法律体系、连接国际投资者的渠道,以及在代币化债券(包括政府债)方面的实操经验,成为RWA产品发行与分销的理想节点。香港证监会(SFC)对虚拟资产服务提供者(VASP)的明确发牌制度与投资者保护规则,为发行人和中介机构提供了清晰合规路径,也增强了机构投资者的信心。
韩港双引擎模型运作机制
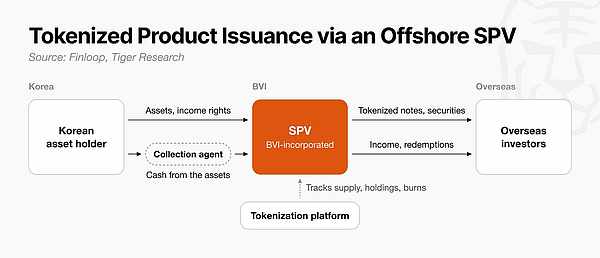
该模型由韩国资产端与香港/BVI产品端构成“双引擎”:韩国券商通过其香港实体买入底层资产(如股票、基金份额或票据),由英属维尔京群岛(BVI)设立的特殊目的载体(SPV)持有这些资产,并发行以其收益权背书的票据;代币化平台将票据铸造成数字代币,再经持牌香港中介机构向境外专业投资者销售。
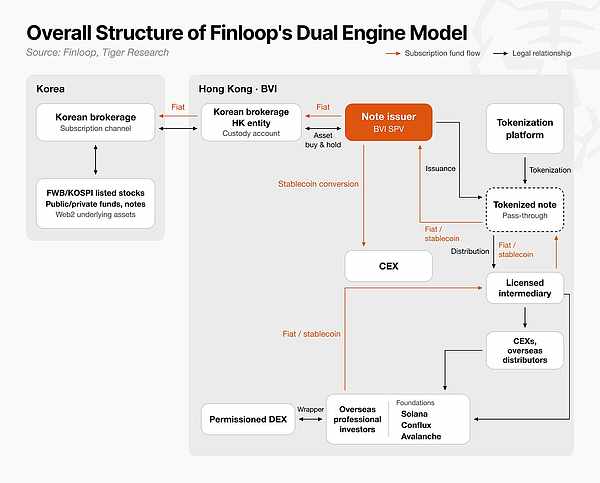
投资者认购资金(法币或稳定币)经中介机构流入SPV,若为稳定币则通过中心化交易所兑换为法币,最终用于购买韩国底层资产。此结构实现了区块链支付与传统金融资产的无缝衔接。
底层资产选择的关键条件
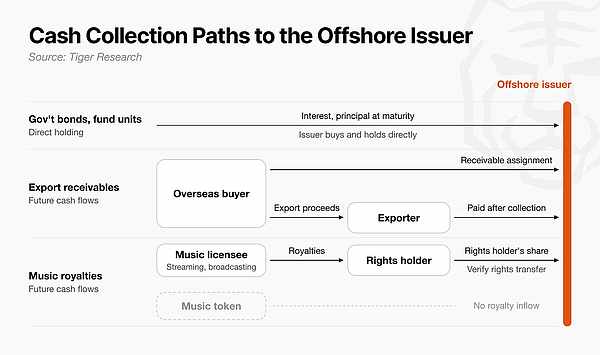
SPV必须对底层资产产生的现金流拥有可执行的法律权利。对于政府债券或公募基金,SPV可直接持有;而对于出口应收账款或版权收入等非标准化资产,则需通过合同明确转让收款权或设定具有约束力的转付义务。缺乏清晰的现金归集路径,将导致兑付风险。
离岸SPV的核心作用与兑付挑战
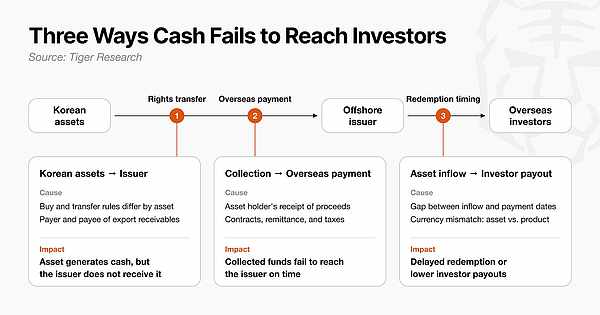
BVI注册的SPV是连接资产端与投资者的关键中介。它发行代币化票据,投资者购买的是SPV的产品而非底层资产本身。因此,SPV能否按时足额收到底层资产现金流,直接决定其兑付能力。若投资者获偿时间早于资产回款时点,将产生流动性缺口;若资产以韩元计价而产品以美元计价,汇率波动亦会侵蚀收益。
香港分销渠道的边界与扩展性
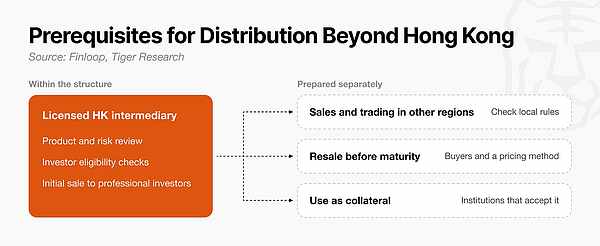
持牌香港中介机构负责产品审查、合格投资者验证及首次发售。但产品后续流通——包括跨市场交易、二级市场定价或作为抵押品使用——需另行满足各地监管要求。Finloop强调,香港提供的是合规首发入口,而非自动全球通行许可。
三大兑付风险不容忽视
即便产品成功发行并售罄,仍可能因以下风险无法兑付:一是权利与归集安排不清,导致现金无法流入SPV;二是收款与兑付存在时间错配,引发流动性危机;三是跨境转账受阻或税务处理复杂,影响资金实际到账效率。
第二次发行才是真正的试金石
单次成功发行仅是起点。要构建可持续市场,必须实现结构复用:缩短资产审查周期、吸引投资者重复参与、激励资产持有人持续供给优质资产。以美元结算的出口应收账款为例,首单建立的风险评估与披露模板可加速后续产品落地。唯有形成“资产供给—产品发行—投资者回流”的正向循环,韩港双引擎模型才能真正跑通。